

Có nên vay 70–80% mua nhà? Tính cả khi lãi tăng và thu nhập thay đổi Có thể cân nhắc vay 70–80% mua nhà nếu sau khi trả nợ, gia đình vẫn đủ tiền sinh hoạt, tích lũy và dự phòng trong tình huống bất lợi. Ngân hàng duyệt vay chưa có nghĩa khoản vay […]
Có nên vay 70–80% mua nhà? Tính cả khi lãi tăng và thu nhập thay đổi
Có thể cân nhắc vay 70–80% mua nhà nếu sau khi trả nợ, gia đình vẫn đủ tiền sinh hoạt, tích lũy và dự phòng trong tình huống bất lợi. Ngân hàng duyệt vay chưa có nghĩa khoản vay phù hợp với ngân sách của bạn.
Cùng Dream Lands tính thử khoản vay mua nhà để biết mỗi tháng phải trả bao nhiêu và khi nào nên giảm số tiền vay.
Trước khi vay, cần giữ lại bao nhiêu vốn?
Giả sử bạn mua nhà 3 tỷ đồng, vay 70%, tương đương 2,1 tỷ đồng. Tiền tự trả vào giá nhà là 900 triệu đồng.
Nếu có 1,2 tỷ đồng, dành thêm 100 triệu cho phí, sửa chữa và nội thất, gia đình còn 200 triệu đồng sau mua nhà. Khoản 100 triệu chỉ là giả định; hãy thay bằng dự toán của bạn.
Số tiền còn lại cần được xem xét cùng học phí, chăm sóc người thân và các khoản chi lớn sắp tới. Đừng coi toàn bộ tiền còn trong tài khoản là quỹ dự phòng nếu đã có mục đích sử dụng khác.
Trước khi đặt cọc, hãy hỏi tỷ lệ vay tính trên giá trị nào và số tiền có thể được duyệt. Nếu ngân hàng định giá thấp hơn giá mua, bạn có thể phải bổ sung vốn tự có.
Đừng chỉ nhìn lãi suất ban đầu
HSBC công bố các kỳ cố định từ 6 đến 60 tháng, sau đó áp dụng lãi thả nổi. Đây là ví dụ về cơ chế sản phẩm, không phải điều kiện chung của mọi ngân hàng.
Trước khi ký, cần hỏi rõ:
- Lãi cố định bao nhiêu, bắt đầu và kết thúc khi nào?
- Sau đó lãi được tính theo công thức nào, bao lâu điều chỉnh một lần?
- Có ân hạn gốc không, hết ân hạn phải trả bao nhiêu?
- Có những khoản phí nào, đặc biệt khi trả nợ trước hạn?
Bạn có thể đọc thêm về lãi suất thả nổi để hiểu lãi tham chiếu, biên độ và kỳ điều chỉnh.
Ví dụ vay 70%: Mỗi tháng trả bao nhiêu?
Bài sử dụng các giả định sau:
|
Nội dung |
Giả định |
|
Giá nhà, tiền vay |
3 tỷ đồng; vay 2,1 tỷ đồng |
|
Thời hạn |
20 năm, trả trong 240 tháng |
|
Cách trả |
Gốc đều hằng tháng, không ân hạn |
|
Lãi suất |
6%/năm trong 12 tháng đầu; thử mức 12% từ tháng 13 |
|
Sinh hoạt |
25 triệu đồng/tháng |
|
Nợ khác |
Không có |
Trả gốc đều nghĩa là mỗi tháng trả cùng một phần gốc; lãi tính trên dư nợ còn lại. Lãi suất cố định không đồng nghĩa tổng tiền trả hằng tháng cố định.
Gốc mỗi tháng: 2,1 tỷ ÷ 240 = 8,75 triệu đồng. Sau 12 lần trả gốc, dư nợ còn 1,995 tỷ đồng.
Trong ví dụ:
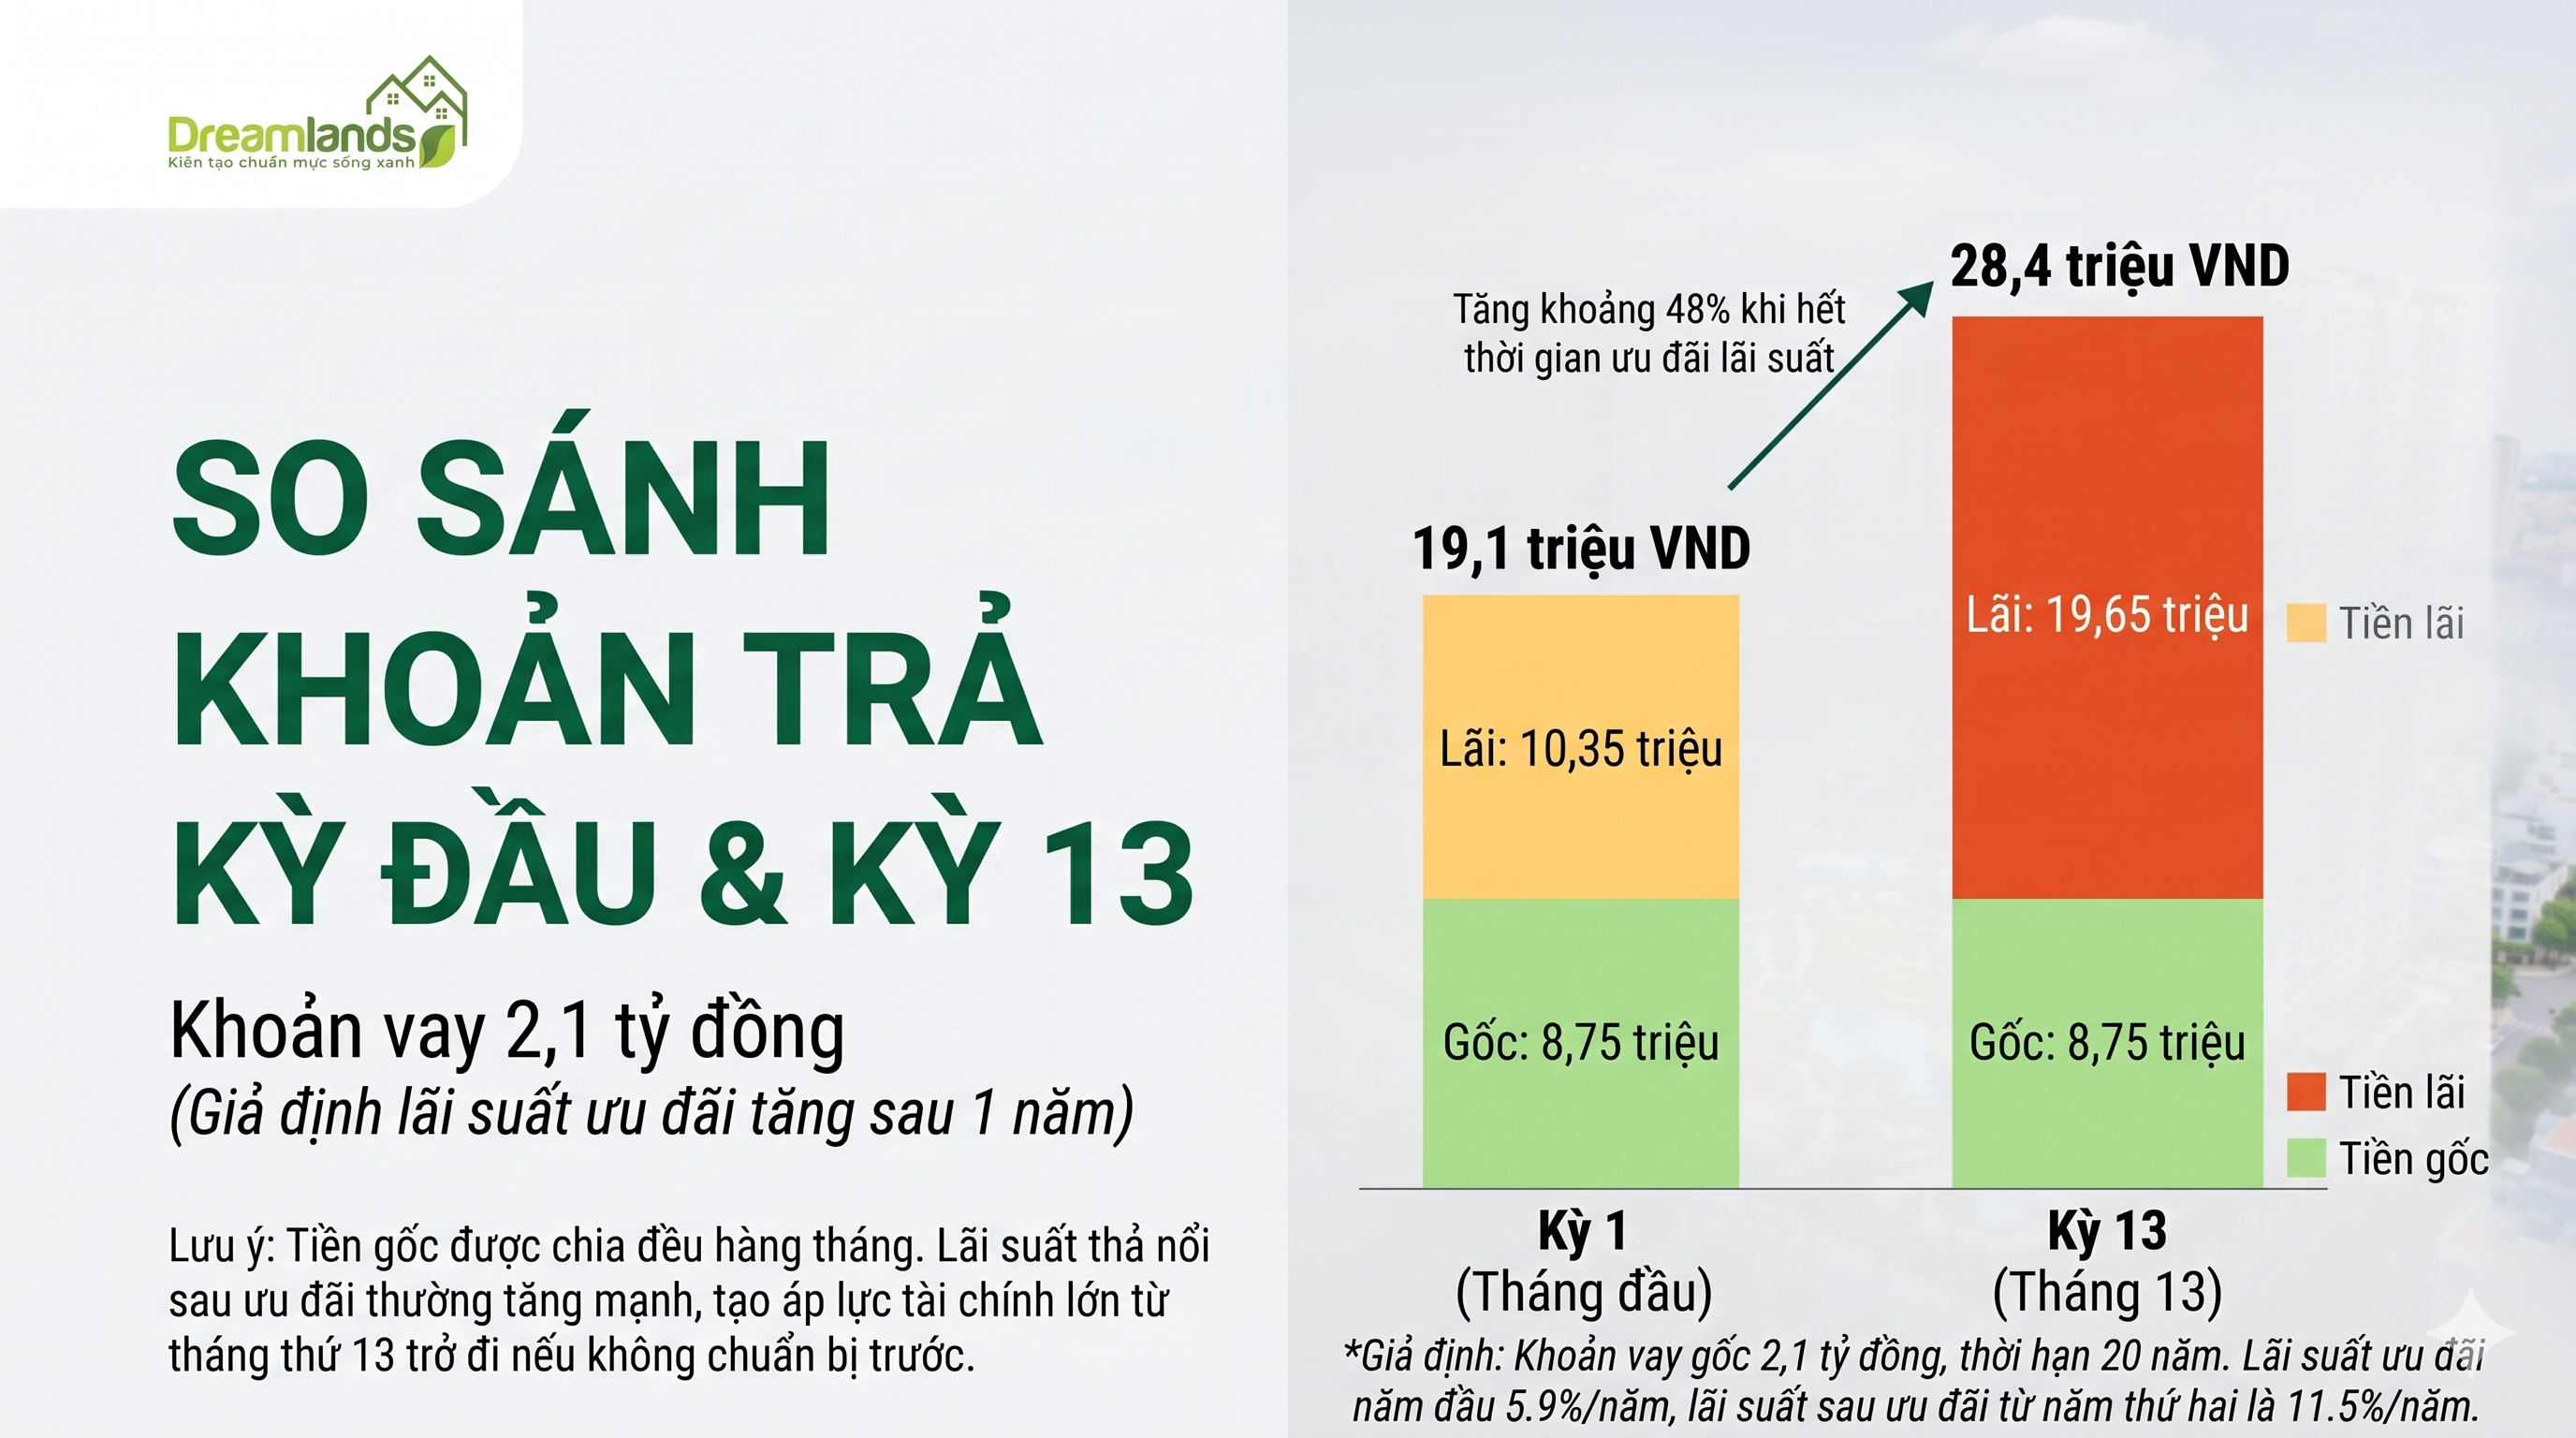
- Kỳ đầu, lãi 6%: trả khoảng 19,1 triệu đồng, gồm 8,75 triệu gốc và 10,4 triệu lãi.
- Kỳ 13, lãi 12%: trả khoảng 28,4 triệu đồng, gồm 8,75 triệu gốc và 19,7 triệu lãi.
Các phép tính giả định mỗi kỳ 30 ngày, tiền lãi bằng dư nợ đầu kỳ × lãi suất năm × 30/365; chưa gồm phí. Lịch ngày thực tế hoặc cách trả khác sẽ cho kết quả khác.
Mức 6% và 12% dùng để thử ngân sách, không phải báo giá hay dự báo. Mức 12% cũng không phải trần lãi suất của khoản vay.
Thu nhập thay đổi, gia đình còn lại bao nhiêu?
Dùng tổng thu nhập thực nhận của gia đình, tức số tiền nhận được sau các khoản khấu trừ.
Tiền còn lại = Thu nhập − Sinh hoạt − Tiền gốc − Tiền lãi − Khoản trả nợ khác.
Các bảng giữ sinh hoạt ở 25 triệu đồng/tháng. Hai cột so sánh khoản trả kỳ đầu tại 6% và kỳ 13 tại 12%; số liệu tính trước khi làm tròn.
Lãi tăng, thu nhập giữ nguyên
Đơn vị: triệu đồng/tháng.
|
Thu nhập |
Còn lại kỳ đầu |
Còn lại kỳ 13 |
|
40 |
Thiếu 4,1 |
Thiếu 13,4 |
|
60 |
Dư 15,9 |
Dư 6,6 |
|
80 |
Dư 35,9 |
Dư 26,6 |
Thu nhập 40 triệu đã thiếu ngay ở lãi 6%. Với 60 triệu, gia đình còn 6,6 triệu khi lãi tăng; nếu sinh hoạt tăng thêm 5 triệu, chỉ còn khoảng 1,6 triệu cho tiết kiệm và phát sinh.
Lãi tăng, thu nhập giảm 20%
Không phải chi phí nào cũng giảm ngay khi thu nhập giảm, nên vẫn giữ mức sinh hoạt cũ.
|
Thu nhập ban đầu → sau giảm |
Còn lại kỳ đầu |
Còn lại kỳ 13 |
|
40 → 32 |
Thiếu 12,1 |
Thiếu 21,4 |
|
60 → 48 |
Dư 3,9 |
Thiếu 5,4 |
|
80 → 64 |
Dư 19,9 |
Dư 10,6 |
Gia đình từ 60 xuống 48 triệu vẫn cân đối ở lãi 6%, nhưng thiếu 5,4 triệu/tháng ở lãi 12%. Nếu kéo dài, cần giảm chi, khôi phục thu nhập hoặc làm việc với ngân hàng về phương án phù hợp.
Lãi tăng, thu nhập tăng 20%
Giả sử thu nhập tăng nhưng sinh hoạt chưa tăng:
|
Thu nhập ban đầu → sau tăng |
Còn lại kỳ đầu |
Còn lại kỳ 13 |
|
40 → 48 |
Dư 3,9 |
Thiếu 5,4 |
|
60 → 72 |
Dư 27,9 |
Dư 18,6 |
|
80 → 96 |
Dư 51,9 |
Dư 42,6 |
Tăng thu nhập chưa chắc bù được việc lãi tăng. Gia đình từ 40 lên 48 triệu vẫn thiếu ở kỳ 13. Hãy dùng thu nhập hiện có làm cơ sở; tăng lương chưa chắc chắn chỉ là kịch bản bổ sung.
Vay 80% khác gì vay 70%?
Giữ nguyên giá nhà, thời hạn, cách trả và giả định lãi:
Đơn vị tiền: triệu đồng.
|
Tỷ lệ vay |
Tiền vay |
Trả kỳ đầu |
Trả kỳ 13 |
|
70% |
2.100 |
19,1 |
28,4 |
|
80% |
2.400 |
21,8 |
32,5 |
Vay thêm 300 triệu giúp giảm vốn phải trả ban đầu, nhưng khoản trả ở kỳ 13 tăng khoảng 4,1 triệu đồng/tháng.
Nếu vẫn có 1,2 tỷ và chi thêm 100 triệu như trên, vay 80% giúp giữ lại 500 triệu, so với 200 triệu khi vay 70%. Đây là đánh đổi giữa tiền giữ lại và nghĩa vụ trả nợ; việc có được vay 80% hay không phụ thuộc hồ sơ và điều kiện ngân hàng.

Xác định mức vay phù hợp như thế nào?
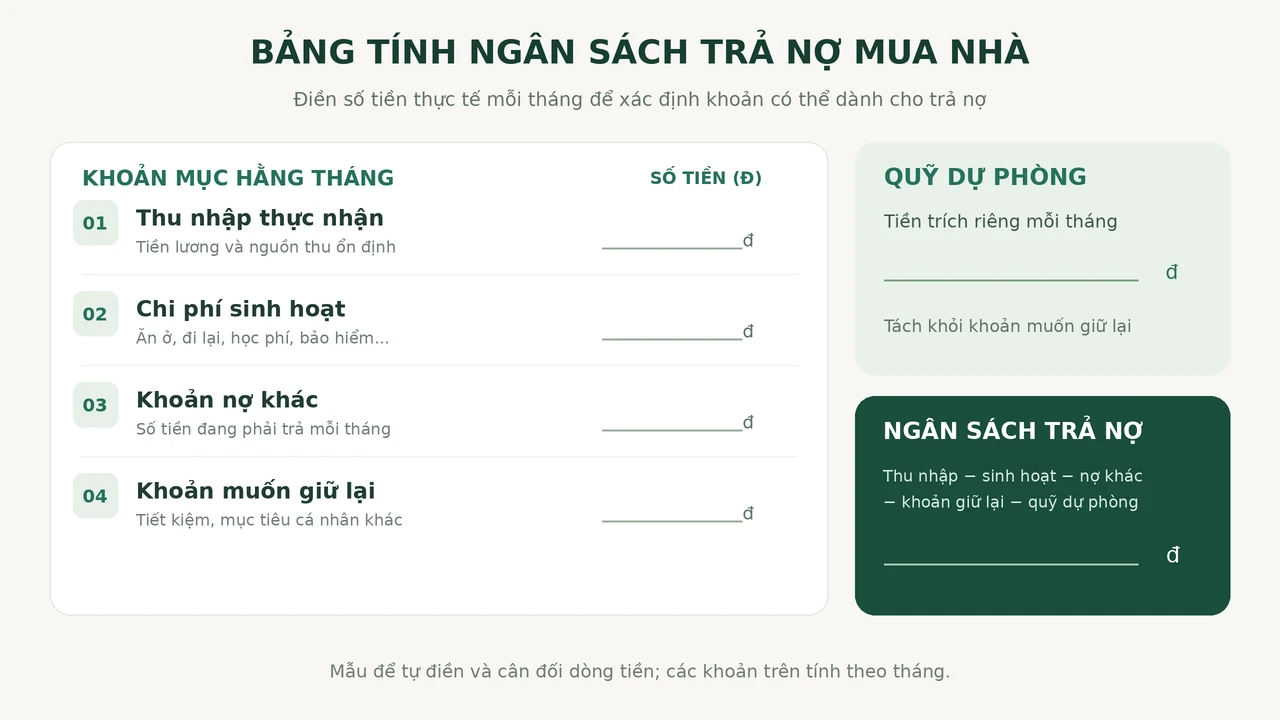
Trước hết, tính ngân sách trả nợ:
Ngân sách trả nợ = Thu nhập dùng để kiểm tra − Sinh hoạt − Nợ khác − Khoản muốn giữ lại mỗi tháng.
Ví dụ dùng thu nhập sau giảm 48 triệu, sinh hoạt 25 triệu, không có nợ khác và muốn giữ lại 5 triệu:
48 − 25 − 5 = 18 triệu đồng/tháng.
Mức giữ lại 5 triệu là mục tiêu giả định, không phải chuẩn chung. Khoản vay 2,1 tỷ cần trả khoảng 28,4 triệu ở kỳ 13, vượt ngân sách này. Hãy đề nghị ngân hàng tính khoản vay nhỏ hơn hoặc cân nhắc nhà có giá thấp hơn.
Tiếp theo, kiểm tra quỹ dự phòng. Nếu mất toàn bộ thu nhập, chi sinh hoạt và trả nợ ở kỳ 13 khoảng 53,4 triệu đồng. Quỹ 200 triệu chỉ đủ khoảng 3,7 tháng nếu mức chi và khoản trả giữ nguyên, chưa tính phát sinh.
Đây là phép thử, không phải yêu cầu mọi gia đình phải có cùng số tháng dự phòng. Cần cân nhắc độ ổn định công việc, số người tạo thu nhập và khả năng cắt giảm chi tiêu.
Cuối cùng, yêu cầu bảng trả nợ theo điều kiện được đề nghị. Đối chiếu thêm những lưu ý trước khi vay mua nhà trước khi ký.
Hỏi đáp nhanh
Thu nhập bao nhiêu mới đủ vay mua nhà?
Không có mức chung. Cần tính theo tiền vay, lãi suất, cách trả, sinh hoạt và nợ hiện có. Các mức thu nhập trong bài chỉ áp dụng cho ví dụ.
Có quỹ dự phòng lớn thì được vay cao không?
Quỹ dự phòng giúp xử lý gián đoạn tạm thời. Nếu thu nhập thường xuyên không đủ sinh hoạt và trả nợ, gia đình vẫn cần điều chỉnh kế hoạch.
Được cố định lãi ba năm thì yên tâm suốt kỳ vay không?
Bạn dự tính được lãi trong thời gian thỏa thuận, nhưng vẫn phải kiểm tra lịch trả gốc và cơ chế lãi sau ba năm.
Dream Lands đúc kết
Theo góc nhìn Dream Lands, mức vay phù hợp cần giúp gia đình duy trì cuộc sống và chủ động tài chính sau khi mua nhà. Vay 80% giữ lại nhiều vốn ban đầu hơn, nhưng cũng làm tăng nghĩa vụ trả nợ. Vì vậy, cần xem đồng thời tiền dự phòng và dòng tiền hằng tháng: khoản dự phòng lớn vẫn có thể cạn nếu thu nhập thường xuyên không đủ chi trả.
Trước khi quyết định, hãy thử tính khi lãi tăng, thu nhập giảm hoặc gián đoạn. Nếu kế hoạch chỉ cân đối khi được tăng lương hoặc liên tục rút tiền dự phòng, bạn nên giảm khoản vay, chọn nhà vừa ngân sách hơn hoặc tích lũy thêm.
Đọc thêm cẩm nang tại Dream Lands để chuẩn bị tài chính và kiểm tra hồ sơ trước khi mua nhà.
Nguồn tham khảo: HSBC Việt Nam – Sản phẩm vay mua nhà, kỳ cố định lãi và cơ chế lãi thả nổi. Đối chiếu ngày 26/10/2026.
Các bảng là tình huống giả định. Số tiền được duyệt, lãi suất, phí và lịch trả nợ thực tế cần kiểm tra theo hồ sơ, hợp đồng của từng khoản vay.